【ファンダ知識】日銀金融政策決定会合の見方
元記事(note): https://note.com/jta_akira/n/nb31b7516b982
結論(30秒版)
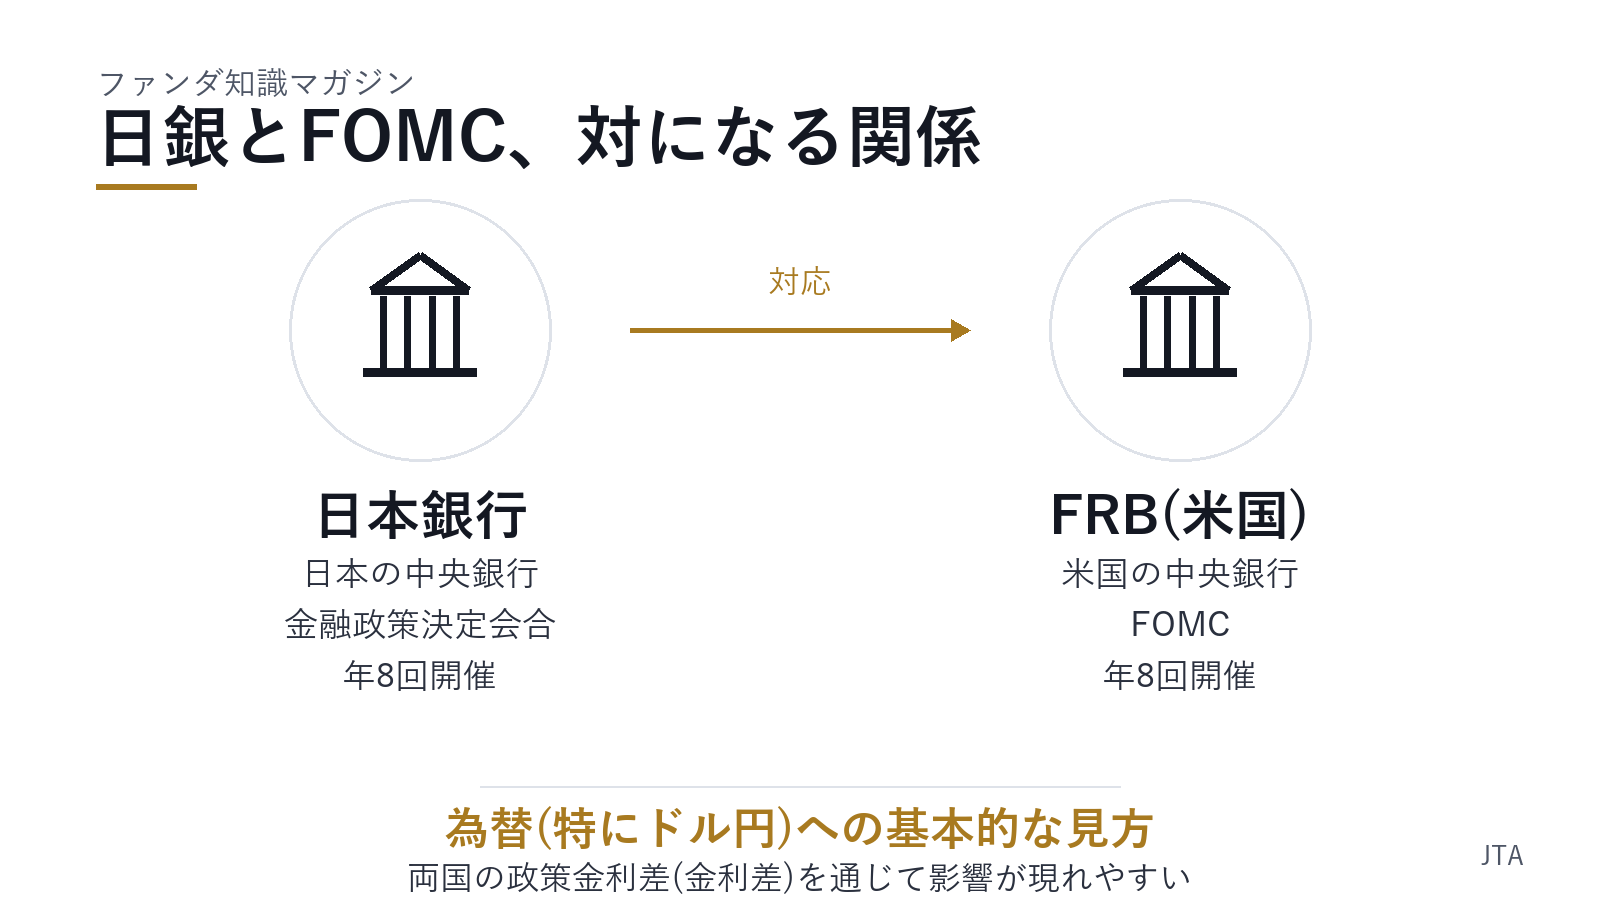
- 日本銀行(日銀)は日本の中央銀行であり、金融政策決定会合という会議で、お金を借りるときの金利の目安となる「政策金利」などの金融政策の方向性を決めています。米国の中央銀行制度にあたる連邦準備制度が開く会合(FOMC)と同じく、年8回開催されます。
- 会合が終わると声明文が公表され、そのあとに総裁による記者会見が行われます。市場では、声明文に書かれている決定内容そのものと、記者会見での発言のニュアンスの両方が材料として扱われます。
- 為替相場、特にドル円については、日本と米国の政策金利の差(金利差)という構造を通じて影響が現れやすいというのが基本的な見方です。ただしこれは一つの見方であり、金利差だけで為替が決まるわけではありません。
データ節:そもそも日銀とは何か、会合の構成と発表物
まず「そもそも日本銀行とは何をする機関なのか」から確認します。日本銀行は日本の中央銀行であり、物価の安定と金融システムの安定を目的として金融政策を運営する機関です。中央銀行が金融政策を通じてコントロールしようとしている代表的な要素の一つが「政策金利」です。政策金利とは、簡単に言うと、金融機関同士が短期間お金を貸し借りする際の金利水準の目安のことで、これが上下すると、銀行から企業や個人がお金を借りるときの金利、住宅ローンの金利、預金の金利など、私たちの生活に関わる金利にも波及していく性質を持っています。政策金利が上がれば一般にお金を借りるコストが上がりやすくなり、下がれば借りるコストが下がりやすくなる、という関係にあります。
この政策金利などの金融政策の方向性を具体的に議論し決定する場が、金融政策決定会合です。日本銀行の金融政策決定会合は、年8回、それぞれ原則2日間の日程で開催されます。この会合で、金融市場調節の方針(政策金利の水準など)や、金融政策運営の基礎となる経済・金融情勢についての基本的な見解が議論・決定されます。年8回という開催頻度は、米国の連邦公開市場委員会(FOMC。米国の中央銀行制度にあたる連邦準備制度が金融政策を決める会合)と同じであり、日米それぞれの中央銀行が年間を通じてほぼ同じペースで政策判断の場を持っている、という点が両者を対比して見る際の出発点になります。
会合が終了すると、決定事項を記した声明文が公表され、続けて日本銀行総裁による記者会見が行われます。声明文は決定内容そのものを簡潔に示す文書であり、記者会見はその決定に至った背景や、経済・物価情勢に対する見方をより詳しく説明する場となっています。市場ではこの両方が材料として扱われるため、声明文だけを見て終わりにするのではなく、会見での発言まで含めて確認する見方が大切になります。
さらに、年4回(通常1月・4月・7月・10月)、「経済・物価情勢の展望」(いわゆる展望レポート)が公表されます。展望レポートとは、日本銀行として今後の経済成長率や物価上昇率がどのように推移していくと見ているかをまとめた資料のことです。ここに示される見通しは、今後の金融政策運営の方向性を考えるうえでの重要な材料の一つとされています。ただし、これはあくまでその時点での見立てであり、確定した未来を示すものではない、という点は後段の「注意点」で改めて触れます。
プロの視点:相場の構造からこう見る
会合の見方として大切なのは、「決定内容そのもの」と「その決定が事前に織り込み済みだったかどうか」を分けて考えるという構造です。市場は会合の前から、経済指標や関係者の発言、報道などをもとに、ある程度の予想を織り込んで動きます。そのため、決定内容が事前予想どおりであれば反応は限定的になりやすく、逆に予想と異なる場合や、総裁会見でのニュアンスが想定と違った場合に、値動きが大きくなりやすいという傾向が知られています。これはFOMCと同じ構造で、「サプライズの大きさ」が反応の大きさと結びつきやすい、という考え方です。
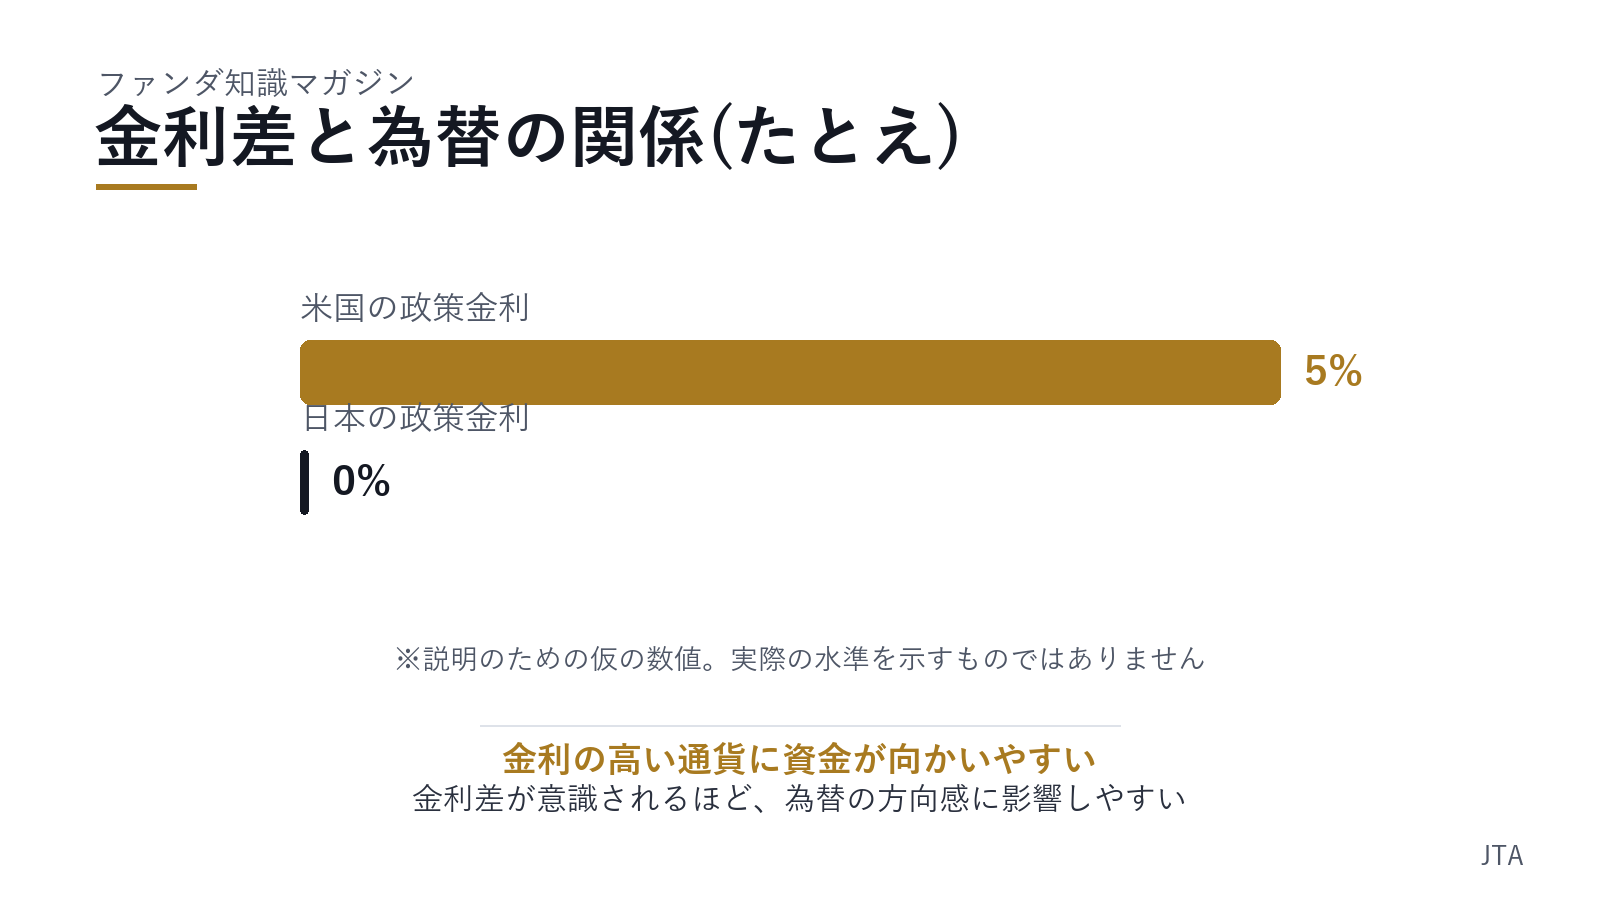
為替、特に円相場については、日米の金利差との関係が特に重要な観測ポイントとして挙げられます。金利差とは、文字どおり日本の政策金利と米国の政策金利の差のことです。一般に、お金は金利の高い通貨で運用したほうが得られる利息が大きくなるため、金利の高い通貨に向かいやすいという傾向があります。ここで、仮の数値を使って考え方だけをイメージしてみます(以下はあくまで説明のための架空の数値であり、実際の水準を示すものではありません)。仮に米国の政策金利が5%、日本の政策金利が0%だとすると、金利差は5%です。ここから、仮に日本の政策金利が1%に上がって金利差が4%に縮小したとすると、円で運用する魅力が相対的に高まりやすく、円が買われやすくなる(円高方向に動きやすい)、という整理の仕方をします。逆に金利差が広がる方向であれば、円が売られやすくなる(円安方向に動きやすい)、という整理です。
一般的な整理としては、日本の政策金利が米国に対して相対的に上がる(あるいは金利差が縮小する)方向の材料は円高に、逆に金利差が拡大する方向の材料は円安につながりやすい、という反応関数で語られることが多いです。ただしこれはあくまで「こうなればこうなりやすい」という傾向の話であり、実際の相場は日米双方の金融政策・経済指標・投資家心理など複数の要因が重なって動くため、この構造だけで先行きを言い当てられるものではありません。金利差はあくまで「相場を見るときの補助線の一つ」として捉えておくのがよいのです。
注意点:誤解しやすい点・限界
良い面だけでなく、以下の限界も押さえておく必要があります。
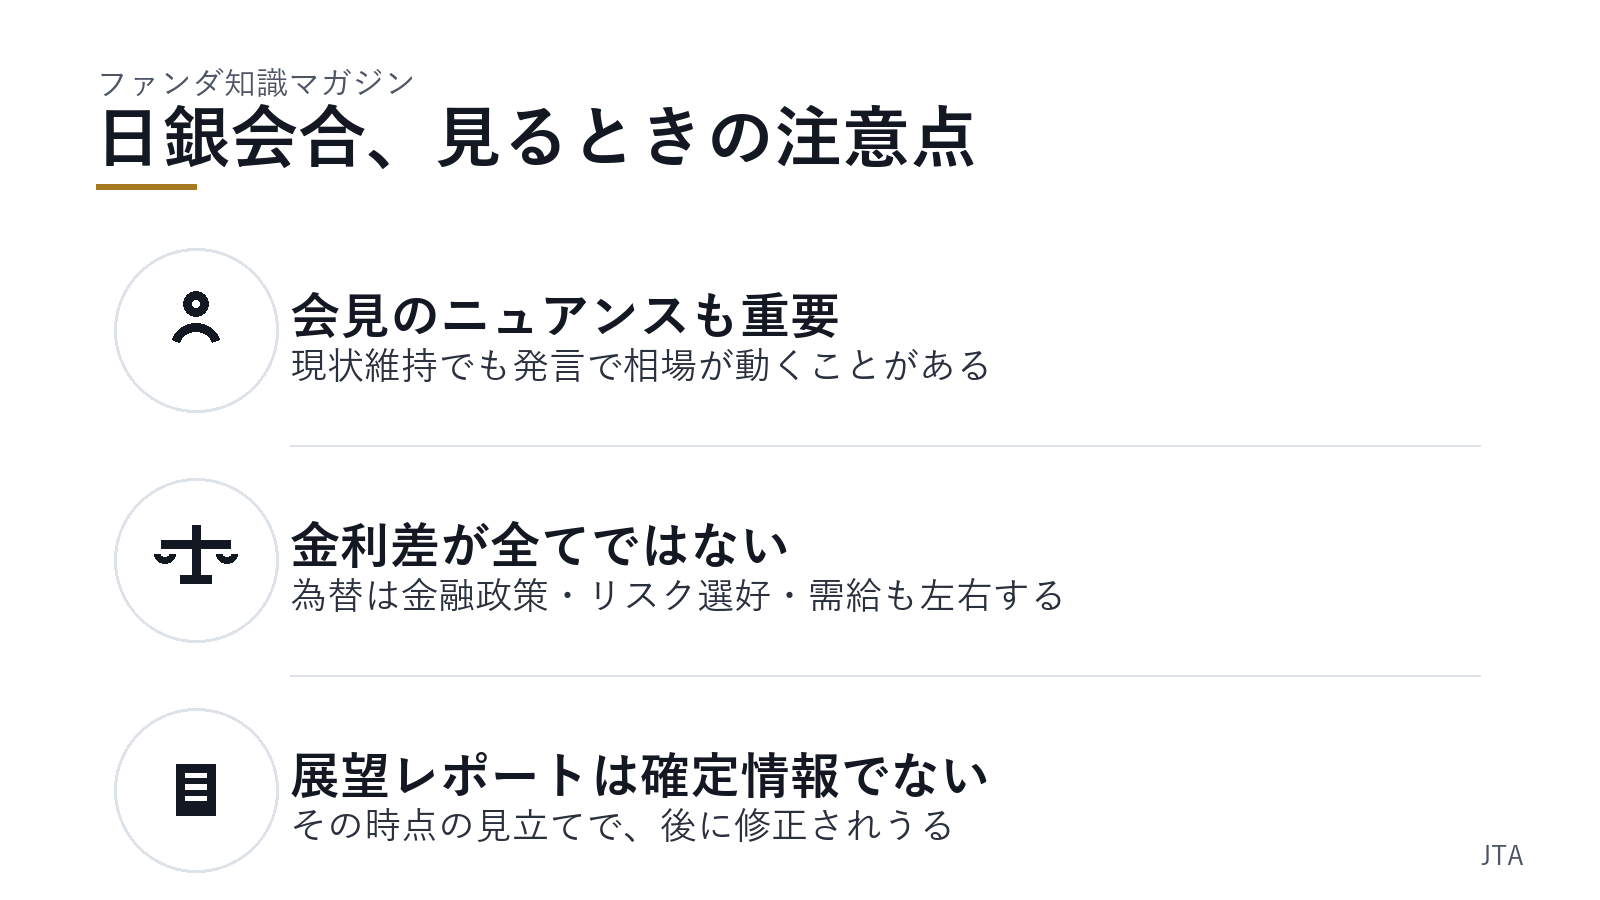
- 決定内容が「現状維持」であっても、総裁会見での発言のニュアンス(先行きの見通しに関する表現など)によって市場が大きく反応することがあります。決定事項だけを見て会見を軽視すると、値動きの背景を見誤りやすくなります。
- 為替は日米の金利差だけで決まるものではなく、米国側の金融政策や世界的なリスク選好度、需給要因なども同時に働きます。金利差の構造は「一つの見方」であって、唯一の説明変数ではありません。
- 展望レポートの見通しは、あくまで会合参加メンバーによるその時点での見立てであり、その後の経済情勢の変化によって修正されることが前提の性質のものです。将来の数値をそのまま確定情報として受け取らないようにする必要があります。
- 会合結果への相場の反応は、事前の織り込み具合によって毎回変わるため、「同じ決定内容でも前回と同じ値動きになる」とは限りません。
よくある疑問
Q. 日銀とFOMC、両方見る必要があるのですか?
A. はい、両方を見ておくとよいのです。ドル円のような為替相場は、日本側だけでなく米国側の金融政策からも同時に影響を受けます。日銀の会合結果だけを追いかけていると、米国側の動き次第で相場が反対に動いた理由が分からなくなることがあります。日銀とFOMCは開催頻度が同じ年8回であるため、それぞれの会合日程をあわせて確認しておくと、値動きの背景を把握しやすくなります。
Q. 金利が上がると円高になりやすいのはなぜですか?
A. 一般に、お金の運用先としては、より高い金利を得られる通貨のほうが魅力的に見えやすいという傾向があるためです。日本の政策金利が上がって日米の金利差が縮小すると、円で持っておく魅力が相対的に高まりやすく、円が買われやすくなる(円高方向に動きやすい)、という整理がされます。ただし、これは数ある要因のうちの一つの構造であり、金利差が縮小したからといって必ず円高になるとは限らない点には注意が必要です。
Q. 声明文と記者会見、どちらが重要なのですか?
A. どちらか一方が重要というより、両方をあわせて見ることが大切です。声明文は決定内容を簡潔にまとめたものであり、記者会見はその決定に至った背景や先行きに関する考え方をより詳しく説明する場です。同じ「現状維持」という決定でも、会見での発言のトーンによって市場の受け止め方が変わることがあるため、声明文だけを読んで判断を終えず、会見の内容まで確認する習慣を持っておくとよいのです。
次の視点:次回会合に向けて見るべきポイント
次回会合を見るうえでは、決定内容そのものに加えて、以下のような観測ポイントを持っておくと整理しやすくなります。
- 声明文の文言が前回から変化しているかどうか(据え置き表現か、先行きに関する表現に変化があるか)。
- 総裁記者会見での発言のトーン、特に物価・賃金・経済情勢に関する言及の変化。
- 展望レポートが公表される回であれば、経済成長率・物価見通しが前回対比でどう修正されたか。
- 会合前の市場予想(織り込み度合い)と、実際の決定・発言との差分。
これらを会合ごとに定点で見比べていくことが、単発のニュース消費で終わらせない見方につながります。
免責
本記事は教育目的の一般的な制度説明であり、特定の投資行動を推奨するものではありません。記載した頻度・発表物・スケジュールに関する内容は執筆時点(2026年8月)の一般的な制度説明に基づくものであり、将来にわたってその通りであることを保証するものではありません。本文中の金利差と為替の例は理解を助けるための架空の数値によるものであり、実際の水準や将来の動きを示すものではありません。金利・為替の先行きについて断定的な予測を行うものではなく、実際の投資判断はご自身の責任で行っていただくようお願いいたします。
出典
- 日本銀行 公式サイト「公表予定」
- 日本銀行 総裁記者会見要旨(2026年各回)