【ファンダ知識】FOMCとは
元記事(note): https://note.com/jta_akira/n/n750567610046
いきなり専門用語から入る前に、まず「そもそもなぜ中央銀行が金利を決めるのか」を確認しておきます。金利とは、簡単に言えばお金を借りるときにかかるコストです。金利が上がると、企業は工場や設備への投資にお金を借りにくくなり、個人も住宅ローンや自動車ローンを組みにくくなります。その結果、経済活動全体にブレーキがかかりやすくなります。逆に金利が下がると、お金を借りやすくなるため、企業の投資や個人の消費が活発になりやすくなります。
中央銀行はこの金利の水準を上げ下げすることで、物価が上がりすぎる状態(インフレ)を抑えたり、逆に景気が冷え込みすぎるのを和らげたりしようとしています。米国でこの金利水準を話し合って決める会合がFOMC(連邦公開市場委員会)です。株式市場が「次のFOMCで金利がどうなるか」をいつも気にしているのは、金利の水準が企業の資金調達コストや、投資家がどれだけ株式にお金を振り向けるかという判断に、直接つながっているからです。
結論(30秒版)
- FOMC(連邦公開市場委員会)は、米国の中央銀行制度であるFRBのもとで金融政策(金利の水準など)を決める会合で、年8回開催されます。
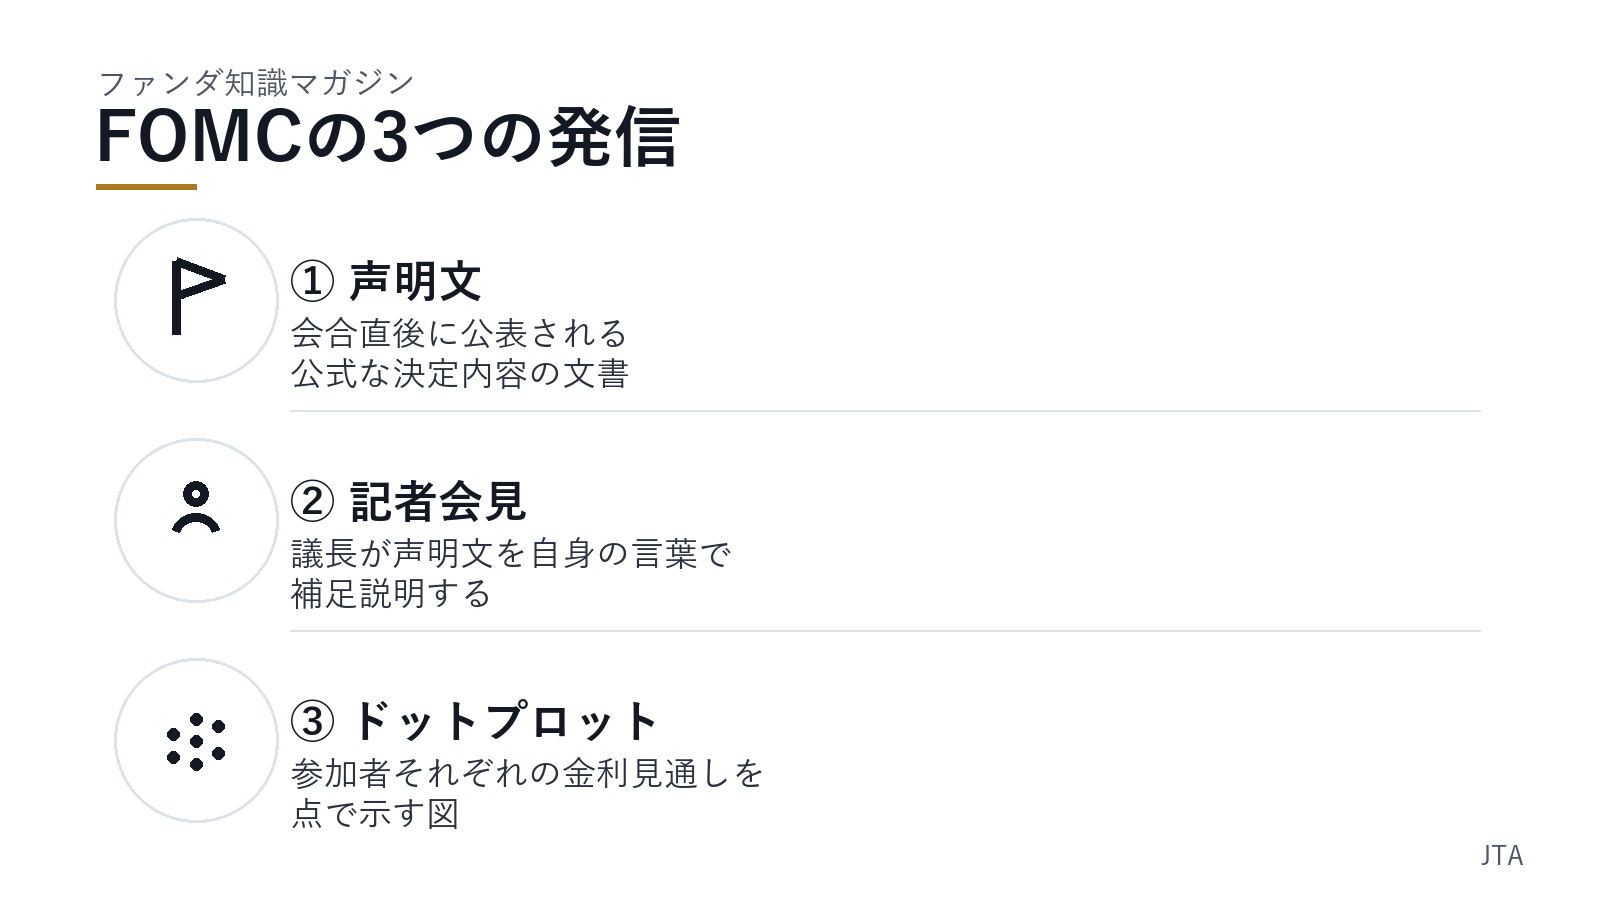
- 会合最終日には声明文(決定内容と今後の考え方をまとめた公式文書)の発表と、議長による記者会見が行われます。年4回(3・6・9・12月)は、経済見通し(SEP)と「ドットプロット」(各委員が予想する将来の政策金利水準を点で示した図)もあわせて公表されます。
- 市場は「利上げ・据え置き・利下げ」という決定そのものだけでなく、声明文の言い回しの変化や、記者会見での受け答えのニュアンスも重要な材料として見ています。
データ節:FOMCとは何か
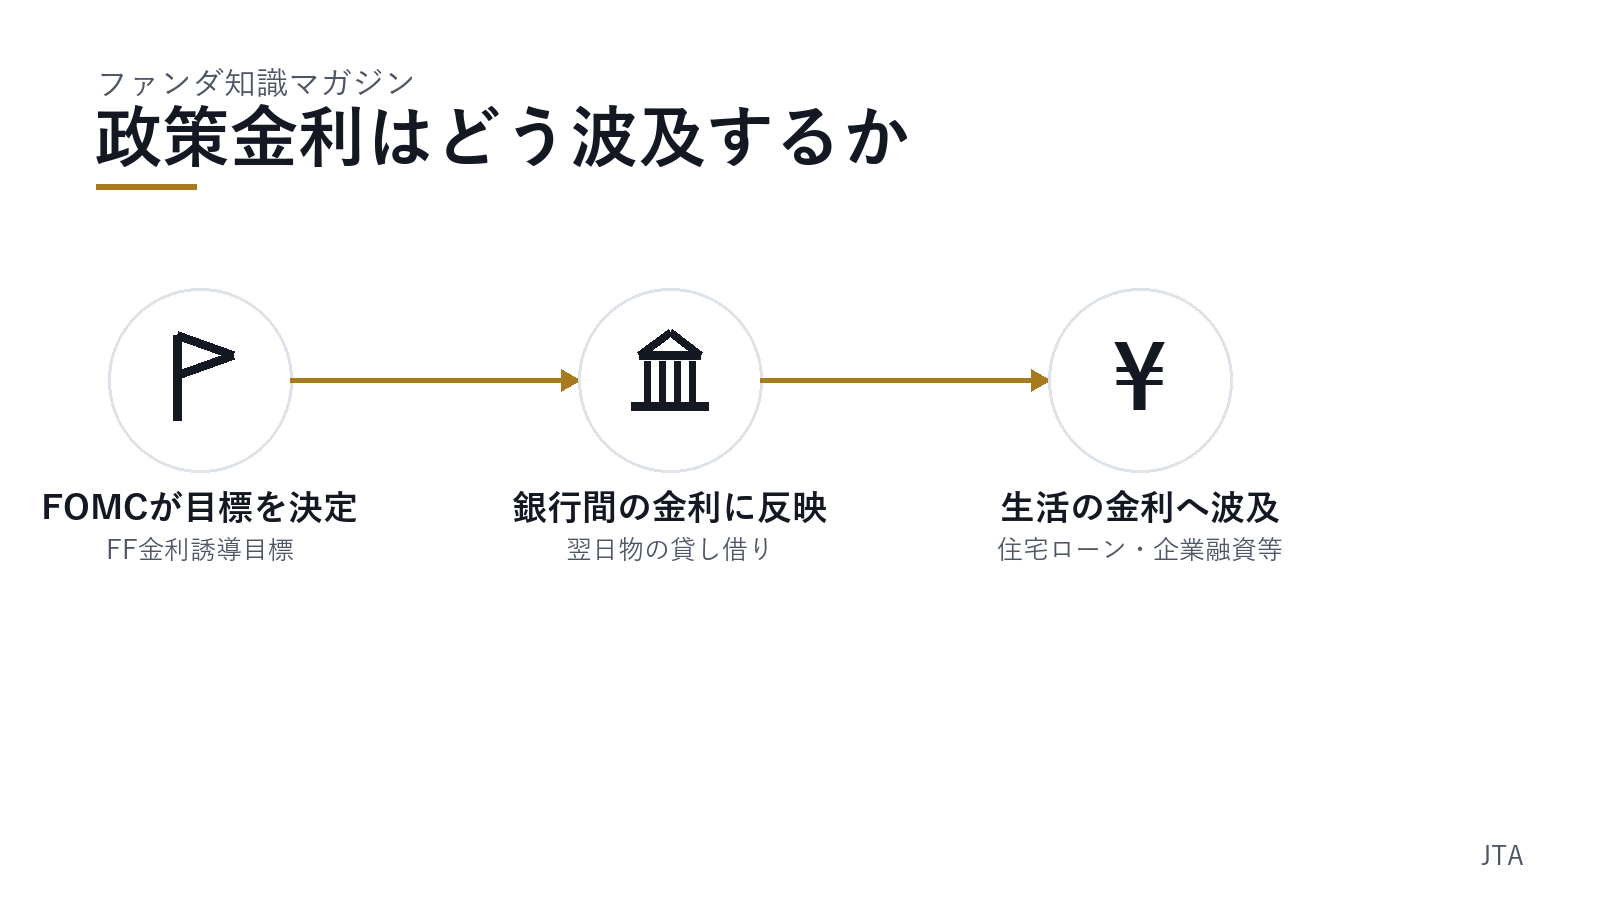
FOMCが決めているのは、正確には「FF金利誘導目標」と呼ばれるものです。これは、銀行同士が短期間(基本的には翌日まで)でお金を貸し借りする際の金利について、FOMCが「このくらいの範囲に収まるように」と示す目標水準のことです。この金利は、住宅ローンやクレジットカードの金利、企業の借入金利など、経済全体のさまざまな金利の「土台」になっています。FOMCがこの目標水準を上げれば経済全体でお金を借りるコストが上がりやすく、下げれば借りるコストが下がりやすくなります。
会合は年8回、6〜7週間おきに開催されます。会合の最終日には、まず「声明文」が発表されます。声明文とは、今回の金利決定の内容に加えて、委員会が現状の経済(雇用や物価など)をどう評価しているか、今後の政策運営についてどう考えているかを短い文章でまとめた公式文書です。声明文の一言一句は市場関係者に細かく読み込まれ、前回の会合からの文言の変化が「次はどちらの方向に動きやすいか」を推し測る手がかりとして扱われます。
声明文の発表に続いて、議長による記者会見が行われます。記者会見では、声明文だけでは伝わりきらない細かいニュアンス(経済のどの部分を特に注視しているか、今後の判断はどのようなデータ次第かなど)が、記者との質疑応答を通じて示されます。声明文が「決まった文章」であるのに対し、記者会見は「その場でのやり取り」であるため、より率直な考え方がにじみ出やすいという特徴があります。
さらに、年4回(3・6・9・12月)の会合では、SEP(経済見通し、Summary of Economic Projectionsの略)という資料もあわせて公表されます。SEPには、各委員が予想する今後数年間の経済成長率・失業率・物価上昇率などの見通しがまとめられています。そしてこのSEPの中に含まれているのが「ドットプロット」です。これは、FOMCに参加する各委員が「将来の政策金利はこのくらいの水準になりそうだ」と考える数値を、1人1つの点(ドット)としてグラフ上に打ったものです。点が集まっている場所を見ることで、委員会全体としての金利見通しの「重心」や、委員の間での意見のばらつきを視覚的に把握することができます。
プロの視点
FOMCが発信している情報は、大きく分けると2種類あります。1つは「今回、金利をどうしたか」という決定そのものです。もう1つは「今後の政策運営についてどう考えているか」という、いわば道しるべの情報です。市場が注目するのは、実はこの2つ目の「道しるべ」の部分であることが少なくありません。
反応の仕組みを段階的に見てみます。まず、会合当日には「利上げ」「据え置き」「利下げ」のいずれかが決まり、これ自体は多くの場合、会合前から市場である程度予想されています。予想通りであれば、決定内容そのものへの市場の反応は限定的なことが多いです。次に注目されるのが声明文の文言です。たとえば、前回の声明文にあった「当面は様子を見る」といった表現が消え、代わりに「引き続き警戒が必要」といった表現が加わった場合、これは「今後、引き締め方向(金利を上げる方向)に前のめりになっている」というサインとして受け止められやすくなります。このように、引き締めに前向きな姿勢は「タカ派的」、逆に緩和(金利を下げる、または上げるのを控える)に前向きな姿勢は「ハト派的」と呼ばれます。これは英語圏の慣用表現に由来する呼び方で、タカ派は攻撃的で強い姿勢、ハト派は穏やかで慎重な姿勢を連想させる比喩として使われています。
最後に記者会見での質疑応答が加わります。ここでの言葉の選び方や、特定の経済指標への言及の仕方から、委員会内部の空気感がさらに読み取られます。政策金利の決定自体が事前予想と完全に一致していたとしても、声明文がタカ派的な方向に変化し、記者会見でもその姿勢が確認されれば、「次回以降も引き締めが続きやすい」という見方が市場全体に広がりやすくなります。逆に、声明文と会見がハト派的な方向であれば、その逆の見方が広がりやすくなります。つまりFOMCは、1回の決定だけでなく、声明文・記者会見・(該当月であれば)ドットプロットという複数の情報を組み合わせて、将来の政策運営についての「期待」を市場と共有していく場だと捉えることができます。
注意点
ここで大事な注意点があります。ドットプロットは、あくまで会合時点における各委員の個人的な見通しを集めたものであり、将来の政策を確定的に約束するものではありません。
たとえ話で説明します。あくまで仮の状況として、天気予報の降水確率をイメージしてみてください。「明日の降水確率は70%です」という予報は、その時点で得られている情報をもとにした見通しであり、実際に雨が降るかどうかを100%保証するものではありません。翌日になって新しい気象データが入れば、予報自体が変わることもあります。ドットプロットもこれと似た性質を持っています。ある会合の時点で「委員会全体としては、これくらいの金利水準になりそうだ」という見通しを示したものであっても、その後の雇用統計や物価指標などの新しいデータ次第で、次の会合では見通し自体が上下に修正されることがあります。ドットプロットを「確定した予告」として受け止めてしまうと、その後の見通し修正のたびに「約束が破られた」と感じてしまいかねませんが、実際には性質としてそもそも修正されうるものだという前提を持っておくことが大切です。
また、FOMCの発表に対する市場の反応の大きさは、その時々の相場の地合いや、発表前に市場がどれだけ強く何かを織り込んでいたか(事前期待値)によっても変わってきます。同じような内容の声明文であっても、発表前の期待値が高かった場合と低かった場合とでは、市場の反応の方向や大きさが変わることがあります。そのため、FOMCの結果を見るときは、決定内容そのものだけでなく、「発表前に市場は何を織り込んでいたか」もあわせて意識しておくとよいです。
よくある疑問
Q. そもそも、なぜ中央銀行は利上げをするのですか。
A. 主な目的の一つは、物価が上がりすぎる状態(インフレ)を抑えることです。金利を上げてお金を借りにくくすることで、企業の投資や個人の消費のペースを緩やかにし、需要が供給を大きく上回って物価がどんどん上昇していく状態を落ち着かせようとします。逆に、景気が弱いときには金利を下げて、お金を借りやすくすることで経済活動を後押ししようとします。
Q. ドットプロットは年に何回発表されますか。
A. 年8回あるFOMCのうち、3月・6月・9月・12月の年4回の会合で、SEP(経済見通し)とあわせて公表されます。残りの4回の会合では、声明文の発表と記者会見のみが行われ、ドットプロットは公表されません。
Q. 政策金利が予想通りに据え置かれたのに、なぜ株価が大きく動くことがあるのですか。
A. 株式市場が織り込んでいるのは「今回の決定」だけでなく「今後の方向性」でもあるためです。決定そのものが予想通りであっても、声明文の文言や記者会見での発言が、事前に市場が想定していたよりもタカ派的、あるいはハト派的な内容だった場合、「今後の金利の道筋」についての見方が変化し、株価が動く要因になることがあります。
次の視点
次回以降のFOMCを見るときは、次の4点を順番に確認するとよいです。まず政策金利そのものの決定内容(利上げ・据え置き・利下げ)、次に声明文の表現が前回からどう変化したか、続いて記者会見でのトーン(タカ派的か、ハト派的か)、そして該当月であればドットプロットの分布が前回からどう変化したかです。この4点を順番に押さえることで、単なる「結果」だけでなく、市場が次に何を織り込みにいくのかという「流れ」を把握しやすくなります。
免責
本記事は教育目的の一般的な制度説明であり、特定の売買や投資判断を推奨するものではありません。記載した数値・制度上の枠組みは執筆時点における一般的な説明であり、将来にわたって内容が変わらないことを保証するものではありません。投資判断は、ご自身の責任において行っていただくようお願いいたします。
出典
- 米連邦準備制度理事会(FRB)公式サイト「Federal Open Market Committee」関連ページおよびSummary of Economic Projections公表資料